
不知道你最近是否有注意到,銀行「鬧錢荒」的新聞報導呢?
近期有媒體指出,隨著 AI 科技大廠持續投入高額資本支出,向銀行融資的需求大幅增加,使得銀行的放款額度逐漸吃緊,連帶影響一般購屋族與中小企業申請房貸、營運週轉金的情況。
我是浩芮(Nell),台灣首位結合「企業營運財務」與「企業主個人財務」規劃的國際理財規劃師(CFP)。我專注於通過財務報表和金流規劃,幫助企業實現「不僅賺得到,還能留得住,更能長得更多」的目標。目前,我已協助多間科技製造、餐飲、室內設計、工程行等企業穩健營運,妥善配置金流,同時為企業主提供優質的財務規劃,歡迎與我預約30分鐘了解財務規劃流程,實現創業後安穩退休的夢想。
由於我和定方的夥伴哲茗過去都曾在銀行工作,現在也經常協助客戶進行個人與企業財務規劃,因此,我們想藉由這次的新聞和你分享:
銀行真的沒錢了嗎?如果遇到房貸成數不足,我們該如何因應呢?
而對企業主來說,又該如何提前做好資金準備,避免需要用錢時,才發現貸款額度不足?
這裡,我將分成上下兩篇文章,分別從個人財務規劃與企業財務管理的角度,分享觀察與建議。但在開始之前,我想先將錢荒這個詞,做個清楚的說明。
銀行真的鬧錢荒了嗎?
首先,我認為用「錢荒」來形容目前銀行貸款的情況,或許有些過於沉重了。因為「錢荒」容易讓人們聯想到銀行資金不足提領,甚至出現龐大的資金缺口。但實際上,台灣的銀行受到金融主管機關嚴格監管,必須維持一定的資金流動性,以確保有足夠的能力應付存款戶提款,以及其他資金需求。通常在業內我們會用兩個銀行常見的財務指標,來控管:
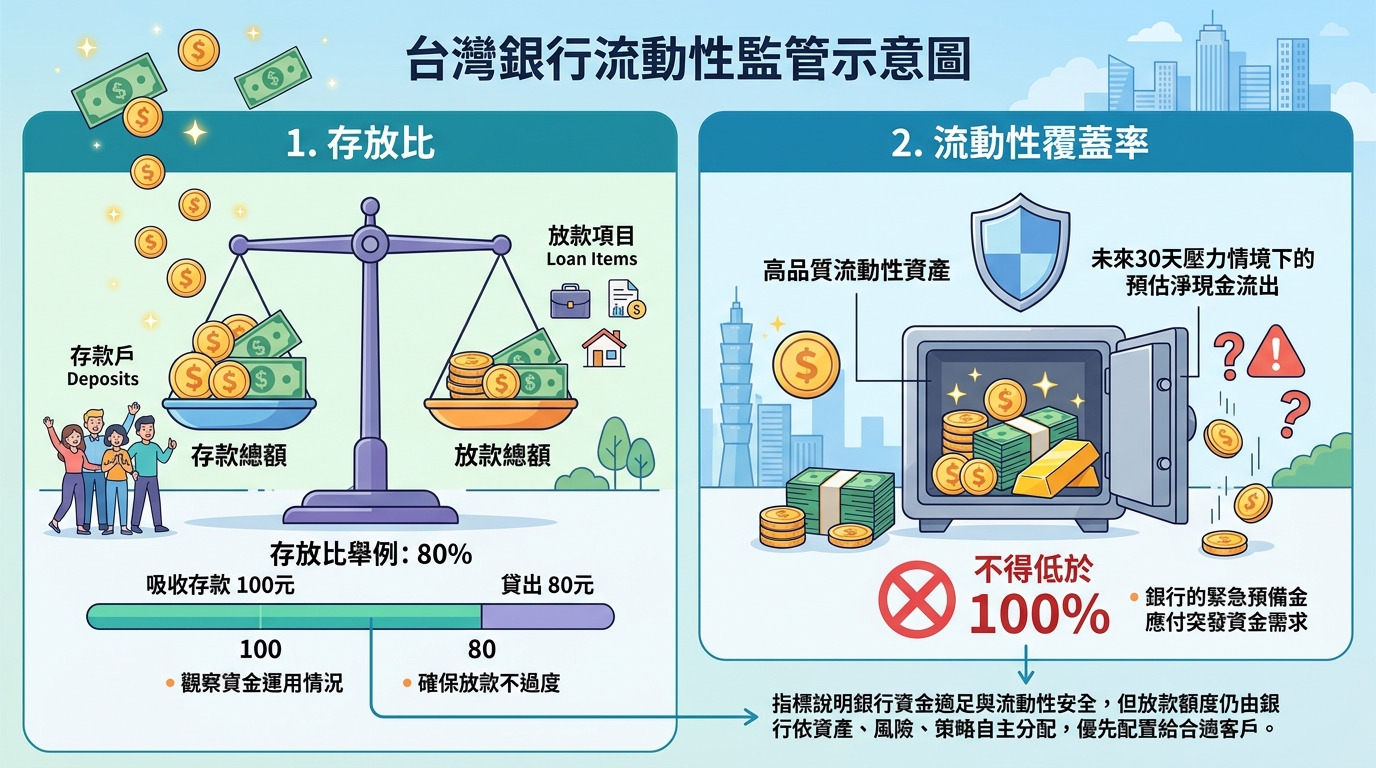
第一個是「存放比」
也就是銀行放款總額與存款總額的比例。簡單舉例,如果銀行吸收了100元存款,貸出去80元,存放比就是80%。透過這個指標,我們可以觀察銀行的資金運用情況。
第二個是「流動性覆蓋率(LCR)」
我們可以把它想像成銀行的緊急預備金。就像我們在做家庭財務規劃時,會準備一筆緊急預備金,以因應收入中斷或突發支出。銀行也是一樣,必須持有足夠的高品質流動性資產,來應付未來30天壓力情境下的預估淨現金流出。依照目前的監理標準,一般銀行的流動性覆蓋率原則上不得低於100%。
這兩個指標說明了,銀行在放款的同時,也必須兼顧自身的資金運用與流動性安全。只是,指標所代表的是,銀行有沒有足夠的資金,與銀行如何分配放款額度,是截然不同的。所以,即便銀行沒有發生流動性危機,也不代表可以無限制地放款。每間銀行仍然需要依照自身的資金狀況、授信風險及經營策略,決定要將有限的放款額度,優先配置給哪些客戶。
房貸成數不足,還有哪些資產可以運用?
在了解銀行「資金充裕,但額度分配有限」的現狀後,我們不難理解為何近來許多人借房貸時,會遇到排隊撥款和成數不足的情況。因為當有限的放款額度遇上攀升的資金需求時,銀行自然將額度策略性的優先留給信用條件優良、或對銀行綜合貢獻度高的VIP 或是客戶。只是,如果我們當真遇到房貸不足時,該如何應對呢?
以我身為獨立財務顧問的經驗來說,可以依循以下三個步驟。
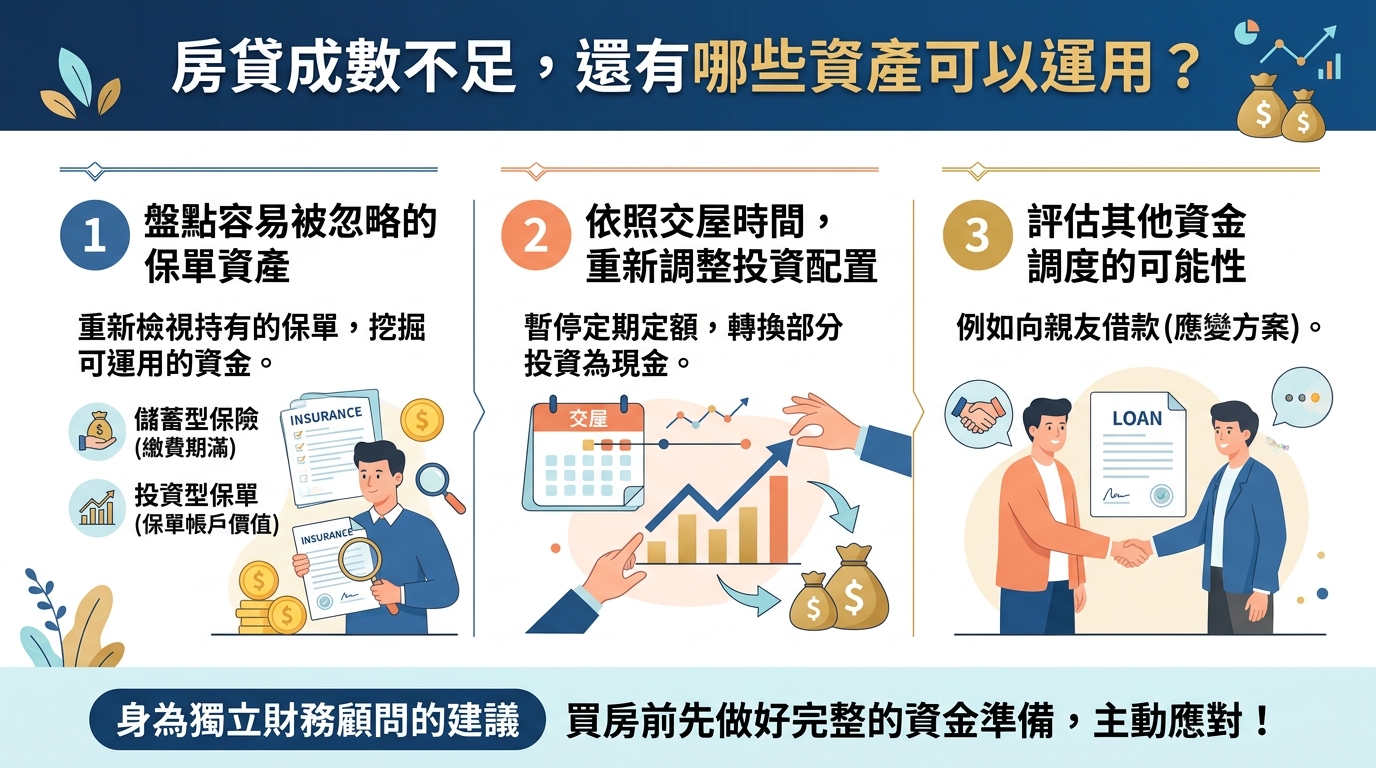
第一步:盤點容易被忽略的保單資產
在過去協助個人財務規劃的經驗裡,我發現許多人並沒有定期整理資產的習慣。即便有,大多也只是整理股票、基金等投資清單,卻忽略歷年來購買的保單。
因此,當我們面臨大額資金需求時,除了檢視手上的投資資產,我也建議大家重新盤點自己持有的保單,或許可以從中發現可運用的資金。舉例來說,過去許多人喜歡購買儲蓄型保險,有些保單可能早已繳費期滿,卻因多年沒有重新檢視,連自己都忘記還有這筆資產。另外,也有不少人購買投資型保單後,每個月持續扣款,卻不清楚目前累積了多少保單帳戶價值。
第二步:依照交屋時間,重新調整投資配置
另一個可以考慮的方向,則是重新安排原本的投資計畫。
例如,有些客戶距離交屋還有一年左右,我們就會開始檢視目前的股票、基金,以及每個月持續投入的定期定額。必要時,可能會先暫停部分定期定額,或逐步將部分投資轉換成現金,提前準備未來交屋所需要的資金。
畢竟,當一筆錢已經有明確的使用時間,我們就必須重新思考,這筆資金還適不適合繼續承擔市場波動的風險。
第三步:評估其他資金調度的可能性
如果盤點現有資產、調整投資計畫後,仍然無法補足自備款缺口,那麼我們可能就必須進一步評估其他資金來源,例如向親友借款。不過,說實在的,這是我比較不希望客戶遇到的情況。因為當交屋日期已經迫在眉睫,手上又沒有足夠現金時,我們能夠選擇的方式往往越來越少,甚至可能被迫接受不理想的借款條件,或重新考慮原本的購屋安排。
而這也是為什麼,比起在房貸成數不足時,才想辦法東湊西湊,我更希望大家能夠在買房之前,就主動得先做好完整的資金準備。(延伸閱讀:新青安貸款優惠條件真香?沒看清優缺點買房成為人生財務黑洞!)
立即預約 30 分鐘線上流程諮詢
好的財務規劃,是預防問題,而不是解決問題。
瑞典知名投資人,彼得・貝弗林(Peter Bevelin)曾說,與其努力成為厲害的「問題解決者」,不如思考如何從一開始,就成為「問題預防者」。
當房貸成數不足,我們固然可以重新盤點資產、調整投資配置,甚至尋找其他資金來源。但這些做法,終究還是在解決已經發生的問題。
如果我們能在購屋之前,就把不同貸款成數、利率變動,以及未來家庭現金流的情況納入規劃,是不是就有機會降低遇到資金缺口時,被迫做出不理想決策的風險呢?我一直認為,財務規劃真正的價值,不只是幫助我們找到問題的解決辦法,而是讓我們在做出重要財務決策之前,就先看見可能發生的風險與結果並提前預防調整。
讓我們不只是買得起房子,更能在買房之後,依然有餘裕過自己想要的生活。
而同樣的觀念,其實也適用在企業經營上。
下一篇,我想繼續和大家聊聊,如果今天遇到銀行貸款緊縮的是小企業主,該如何提前做好資金準備,避免公司需要用錢時,才發現銀行不願意提供預期的融資額度。(延伸閱讀:銀行貸款緊縮,小企業主怎麼辦?提前做好這3件事,讓公司有錢可用)
為什麼選擇定方|個人/家庭財務規劃|案例分享