
許多車主在上路時,常誤以為「只要有保政府規定的強制險就萬無一失」,然而面對現實中動輒數百萬甚至上千萬的高額賠償,單靠強制險恐怕只是一紙空談。《金錢餐酒館 Live》最新一集直播中,主持人哲茗(獨立財務顧問,IFA)邀請到祥富保經經理吳宇平,透過真實的車禍理賠案例,深入剖析車險規劃的關鍵眉角,並提出「主約買最低、超額買最高」的黃金投保策略。
洪哲茗,國際特許財務分析師CFA。出身理工科系,善於拆解金融商品、破除金融話術。不銷售金融商品,更能夠客觀分析商品優劣,目前已為超過百人進行財務規劃,歡迎了解顧問服務項目,了解如何為理財做最好的選擇!
撞到名車或重傷賠不起?527 萬真實理賠案例震撼公開
在節目中,宇平分享了他從業以來感觸最深的實務案例:一名月薪四萬多塊的單身上班族,因精神恍惚撞傷對向騎士,造成對方二級失能。最終除了強制險賠付的 180 萬之外,該名上班族還需負擔 527 萬元的賠償金。「如果他當初只有強制險,每個月三分之二的薪水要被扣走,未來 20 到 25 年的生活品質全毀,」宇平坦言,「好在當初有幫他規劃足額的超額責任險,這 527 萬元完全由保險公司承擔,他最終只花了當初買車險的 7,000 多元保費。」
哲茗補充道,車險的意義遠超出「保護個人財產」的層次,而是防範極端風險的關鍵手段。「我們在做財務顧問時,都會特別檢視客戶的車險。因為只要錢能解決的事情,坦白說都是小事;但如果沒有買對保險,一場車禍就可能瞬間摧毀兩個家庭累積多年的財務根基。」哲茗指出,車險不只是花錢買保障,更是「家庭財務幸福的守護神」。(延伸閱讀:我的保險到底買太少還是買太多?解密獨立財務顧問的保險需求訪談)
突破都市傳說:「超額責任險」怎麼買最划算?
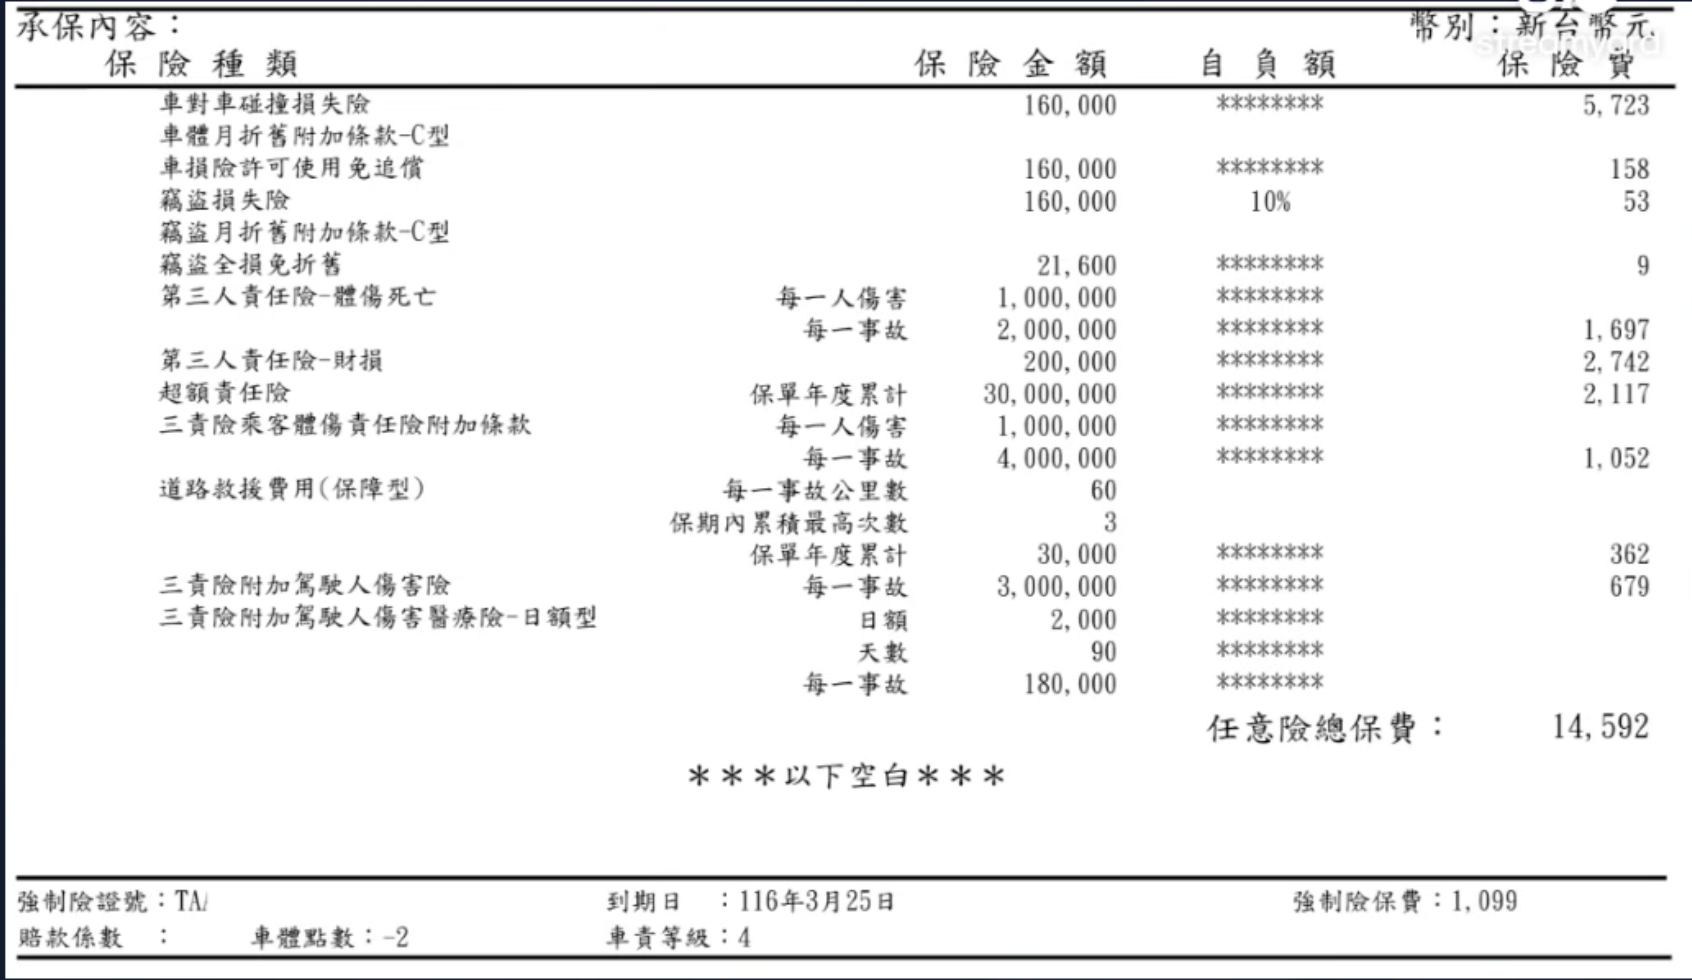
針對近年網路上熱議的「超跑險」(超額責任險),宇平也在節目中公開了最省錢且保障極大化的組合策略。他建議,消費者不需去買高保費的「高額第三人責任險」,而是應該將作為主約的第三人責任險保額降至最低門檻(如 100 萬體傷/200 萬總額),再將省下來的保費拿來加保「最大杯的超額責任險」(如 1,500 萬至 3,000 萬保額)。
「超額責任險就像是一個大水庫,無論是體傷失能還是高價名車的財損,都能靈活涵蓋。」宇平強調,用這種組合方式,往往只要多花兩三千元,就能買到上千萬的防護罩。
線上投保省小錢?專業業務員的價值在於「避免致命錯誤」
對於許多人選擇線上投保以節省保費,哲茗也分享了自己的觀念轉變。他表示自己過去也是線上投保的愛用者,但在深入了解專業業務員的專業細節處理後,決定將全家的車險都交給宇平服務。「多付一點點保費,換來的是幫你省下寶貴的時間,更重要的是能幫你避免關鍵的致命錯誤,這在財務規劃上是非常划算的投資。」
本集《金錢餐酒館 Live》完整影片已於 YouTube 上架,不論是汽機車族或關注家庭財務安全的民眾,皆可透過直播回訪掌握最實用的車險防護全攻略。
為什麼選擇定方|個人/家庭財務規劃|案例分享