
許多人在規劃保險時,常陷入「保費繳得多等於保障足」或是「保費必須佔收入 10%」的傳統迷思。在最新一期的《金錢餐酒館 Live》直播節目中,獨立財務顧問(IFA)哲茗與查爾獅深入剖析了民眾在保險規劃上的常見盲點,並公開獨立財務顧問協助客戶進行「保障需求訪談」的實戰流程,引發線上聽眾熱烈討論。(延伸閱讀:我的保險買太多還是太少?獨立財務顧問用「需求訪談」破解保費 10% 迷思!)
洪哲茗,國際特許財務分析師CFA。出身理工科系,善於拆解金融商品、破除金融話術。不銷售金融商品,更能夠客觀分析商品優劣,目前已為超過百人進行財務規劃,歡迎了解顧問服務項目,了解如何為理財做最好的選擇!
邱茂恒,查爾斯(獅),國際認證理財規劃師CFP,除了是財務顧問外,也是一名講師。目前已經為超過百人進行財務諮詢或財務規劃,也演講過上百場的講座。歡迎了解顧問服務項目,理解如何實現自己理想的財務自由!
告別憑感覺投保 IFA 揭密「死、病、殘」風險管理
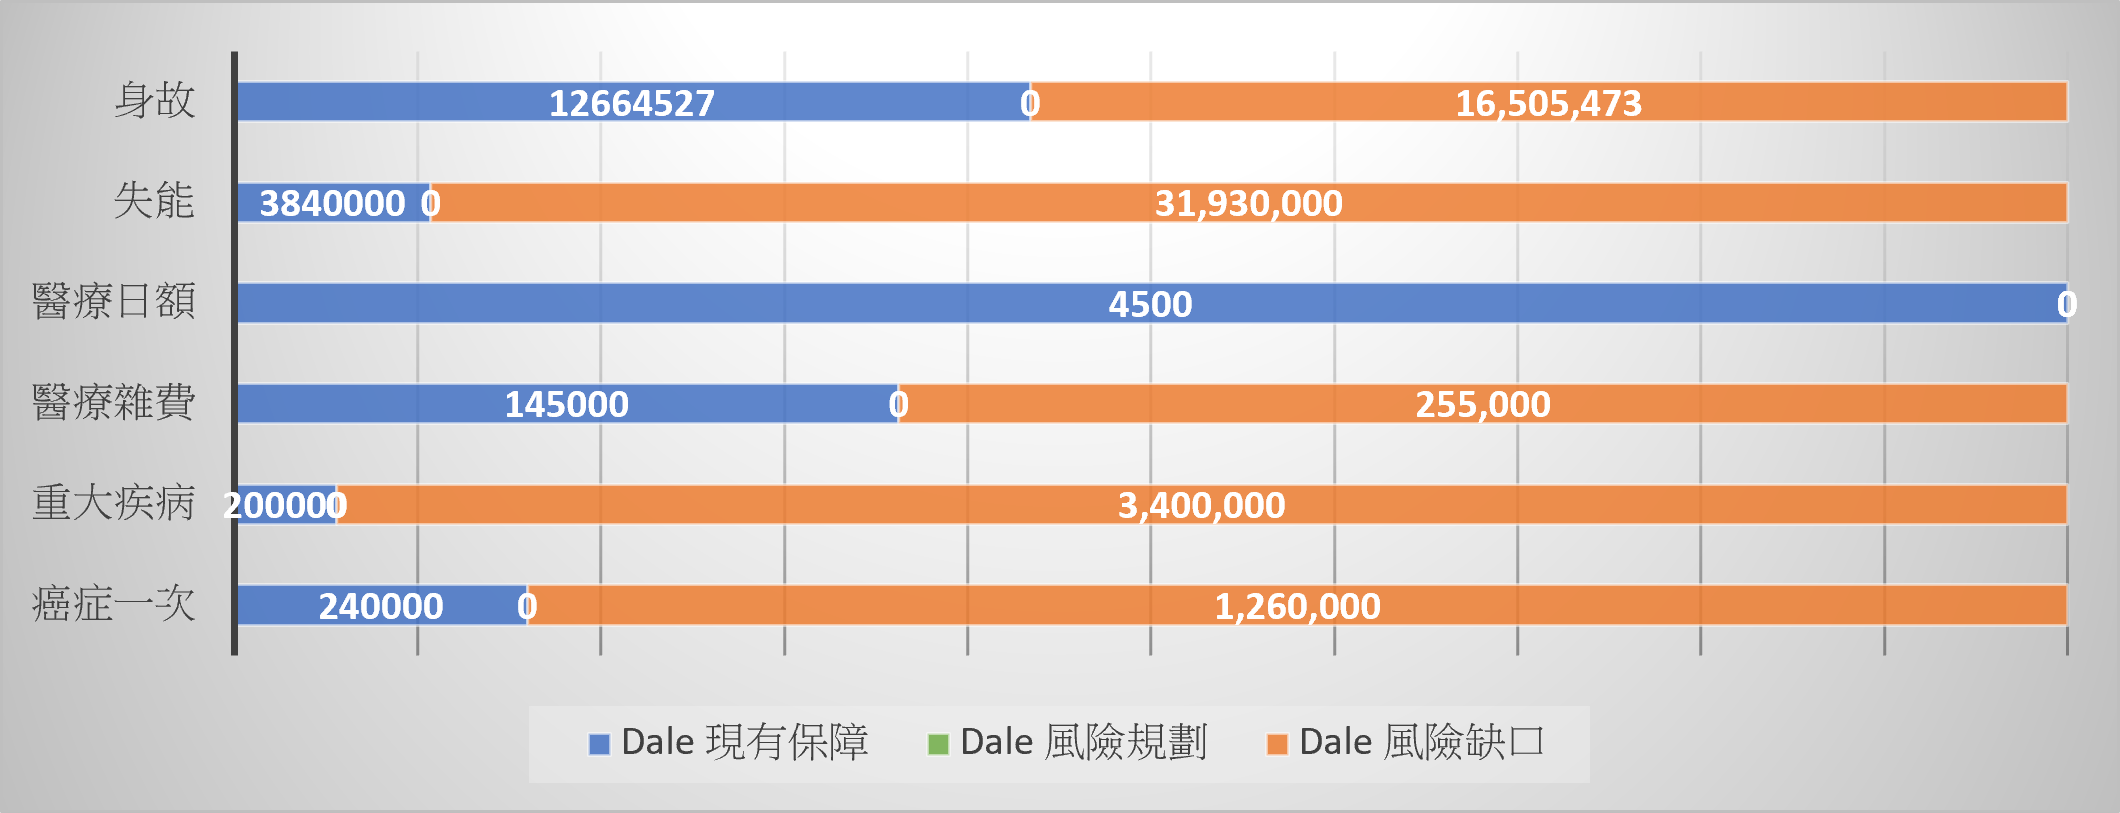
直播一開場,主持人哲茗便指出許多人在未經過專業評估前,對於保障額度的多寡往往只憑感覺。「多跟少完全是憑感覺,你覺得 1,000 多萬就是多,但那只是一種感覺而已。」哲茗分享了一個真實案例:一位客戶原本以為自己身為家中經濟重擔,已經購買了 1,266 萬元的高額壽險,保障應相當充足;然而,經過獨立財務顧問以科學化流程進行家庭責任與風險缺口試算後,才驚覺實際的需求缺口竟遠高於現有保障,還整整少了 1,600 多萬元。」(延伸閱讀:爸媽幫買的保單很廢,繳了好幾年該放棄嗎?)
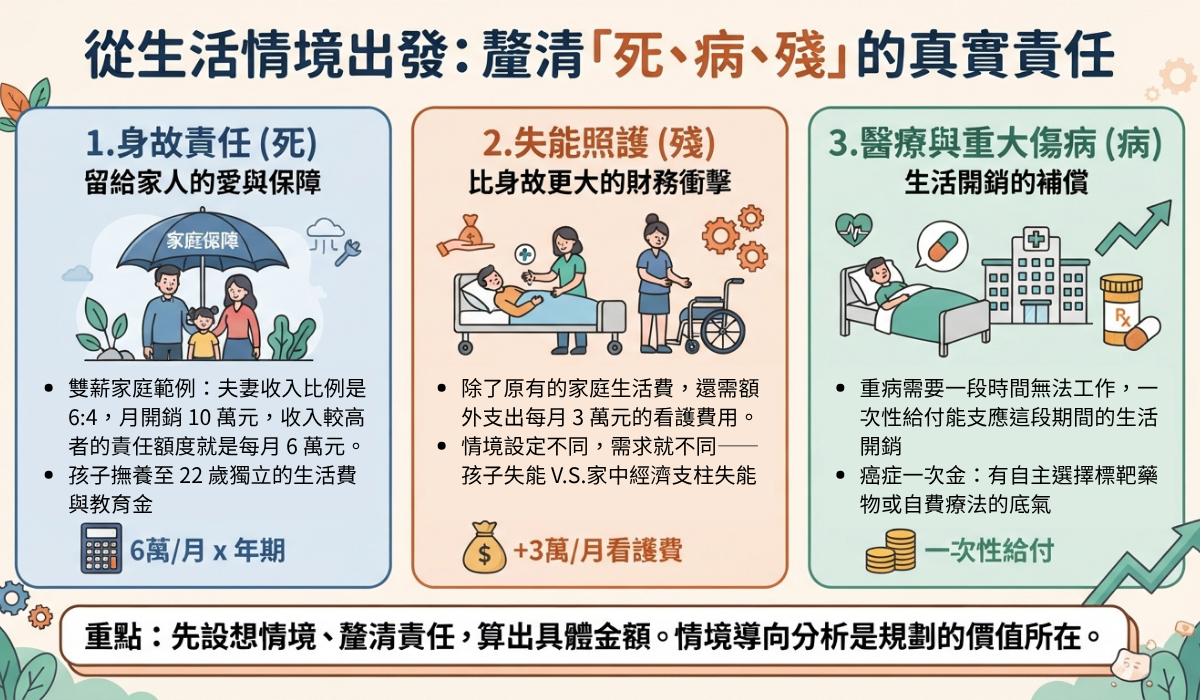
查爾獅補充說明,大眾在面對保險時,常常過度聚焦於工具之間的比較,卻忽略了最根本的風險管理思維。「保險很像一種藥,但不了解自己的需求跟狀況,就去說這個藥有多好,其實沒有意義。」查爾獅強調,獨立財務顧問的訪談核心是協助客戶確認重大事件發生時的風險管理,從人生面臨的「死、病、殘」三大核心風險出發,設想真實的生活情境,釐清各項責任額度,才能找出最適合的解決方案。
產出保障缺口分析表 精準將保費花在刀口上
在節目中,哲茗實際展示了獨立財務顧問如何透過「保障缺口分析表」,將客戶現有的保單保障(藍色)與實際計算出的責任需求進行比對,進而清晰標示出真正的「保障缺口」(橘色)。哲茗直言,許多人盤點後才發現自己處於「樣樣有,但樣樣不夠」的窘境——失能險、實支實付、重大傷病與癌症險看似一應俱全,但額度卻無法承受實質的財務衝擊。(延伸閱讀:終身醫療險有必要嗎?改買定期險讓你多存675萬!)
針對觀眾最關心的「保費佔收入 8%–9% 是否合理」等比例問題,哲茗也給出深刻的解答:重點從來不是保費佔收入的幾 %,而是這些保費是不是都有精準花在保障的缺口上。「佔收入幾趴其實一點也不重要,在這個狀況下,保險就已經發揮最大的效益了。
回歸生活情境 打造專屬的財務幸福
哲茗跟查爾獅強調,保障需求是一個動態調整的過程,隨著家庭責任改變、孩子成長或資產累積,每個人在不同階段的風險缺口都會有所不同。想了解如何正確檢視自身保單,並釐清真正的風險責任額度?歡迎至 YouTube 觀看《金錢餐酒館 Live》完整直播,跟著顧問的思維重塑個人的保險與財務規劃。
為什麼選擇定方|個人/家庭財務規劃|案例分享