
「借錢買股有學術依據?」近年來有一套來自耶魯的投資理論「生命週期投資法(Lifecycle Investing)」,悄悄成為許多人開槓桿的背書。這套方法由耶魯大學教授伊恩·艾瑞斯(Ian Ayres)與巴里·奈勒波夫(Barry Nalebuff)提出。。
在股市大漲的環境下,這樣的論調相當吸引人,然而,「生命週期投資法」出發點並非投機、提早致富,而是非常科學且嚴謹的「風險管理」框架。在不明究理的情況下使用、甚至誤用槓桿,是理財上非常危險的事。
我是洪哲茗,國際特許財務分析師CFA。出身理工科系的我,善於拆解金融商品、破除金融話術。不銷售金融商品,讓我更能夠客觀分析商品優劣,目前已為超過百人進行財務規劃,歡迎與我預約30分鐘了解財務規劃流程,了解如何為理財做最好的選擇!
生命週期投資法是什麼?
生命週期投資法的核心邏輯,在於「分散時間順序風險(Sequence of Returns Risk)」,解決人生早期投資額不足的問題。策略主張年輕人應透過 2:1 的槓桿,將未來薪資收入(人力資本)提前折現投入股市,讓一生各階段的股票曝險金額趨於平均,避免晚年才因資產龐大而集中承擔市場風險。
舉例來說,一個 25 歲的年輕人,雖然銀行帳戶沒錢(金融資本少),但未來 30 年的薪水收入總和(人力資本)非常龐大。
如果年輕時股市行情非常好,卻因為本金少而無法有太多獲利,等到老的時候累積了很多金融資產,卻遇上股市大跌,只好被迫晚點退休,或降低生活品質。
生命週期投資法的解方就是:透過槓桿把未來的人力資本提前「折現」投入市場,讓風險曝險在時間軸上均勻分布。「理論」上,是一個相當優雅的風險分散框架。
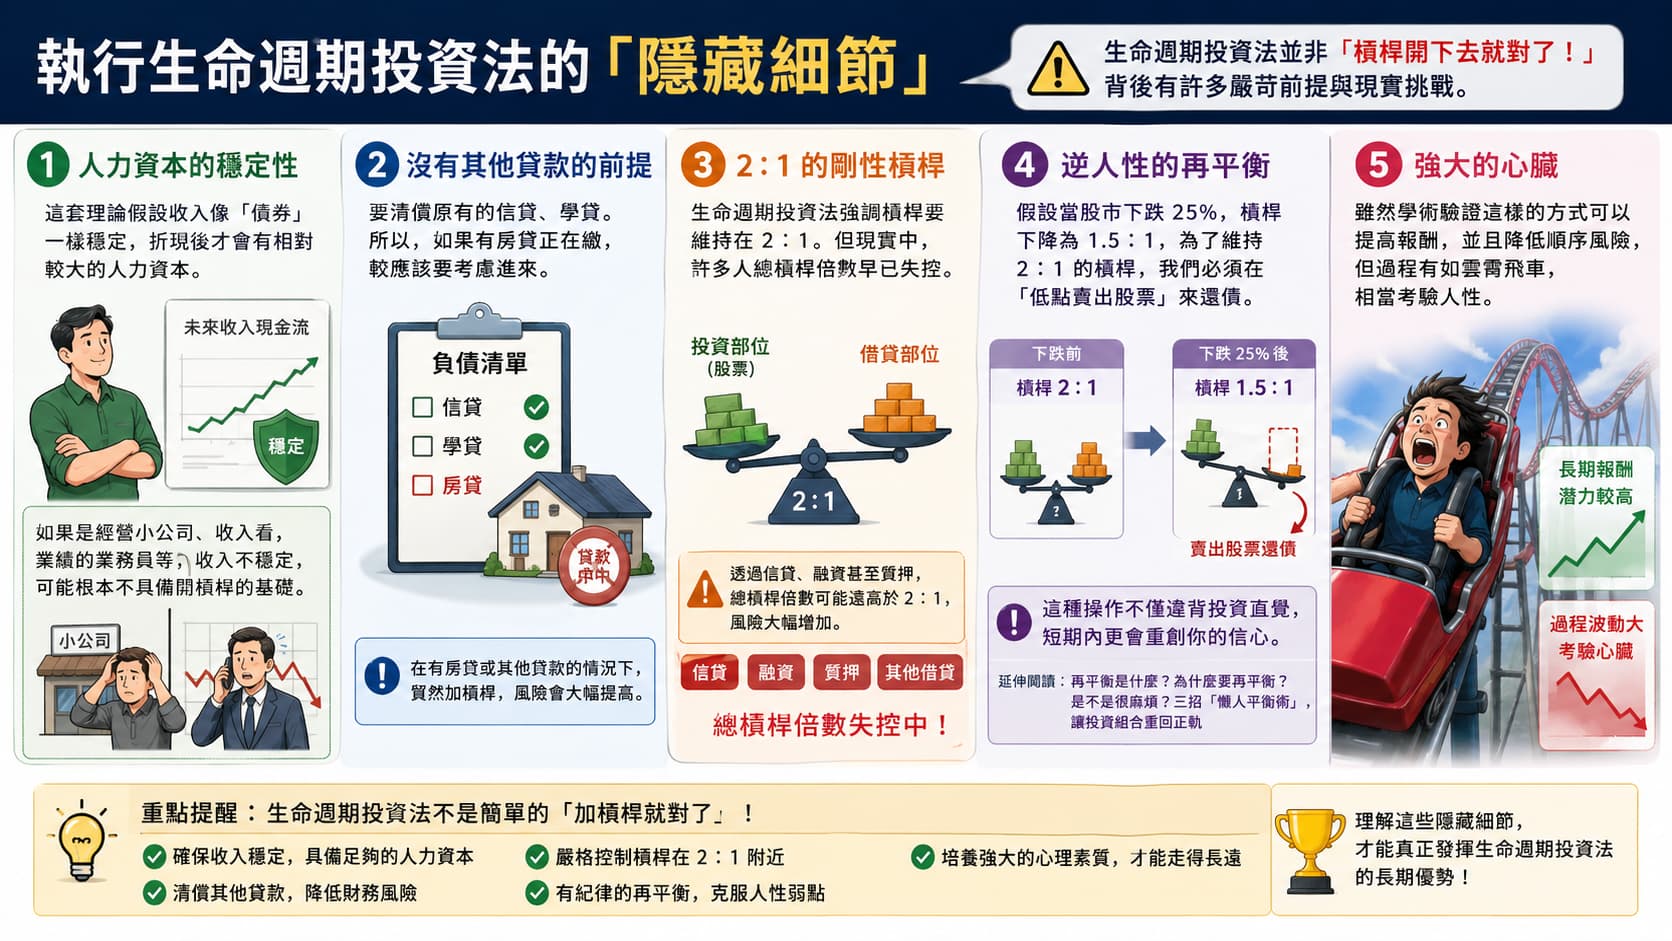
生命週期投資法有缺點嗎?被忽略的 5 個執行細節
目前看到的說法,大多極度簡化了生命週期投資法的結論,「槓桿開下去就對了!」卻忽略了生命週期投資法設定的嚴苛前提:
- 人力資本的穩定性:這套理論假設收入像「債券」一樣穩定,折現後才會有相對較大的人力資本。但如果我們是自行創業、收入起伏較大的自由工作者、或是業績掛帥的業務員等,可能根本不具備開槓桿的基礎。
- 沒有其他貸款的前提:要清償原有的信貸、學貸。所以,如果有房貸正在繳,這個負債就應該要納入評估,你的槓桿早就不只 2:1 了!
- 槓桿必須嚴守 2:1:生命週期投資法強調要維持「2:1固定槓桿比例」。但現實中,許多人透過信貸、融資甚至質押,總槓桿倍數早已失控。
- 逆人性的再平衡:這是最常被忽略,也最危險的一點。
這套理論所說的「2:1」,是指持有股票金額相當於借款金額的兩倍。假設你有 100 萬自有資金,借入 100 萬,共持有 200 萬的股票。
若股市下跌 25%,股票市值剩 150 萬,但借款仍是 100 萬,此時投資額與借款的槓桿比例從 2:1 跌到了 1.5:1。為了把比例拉回 2:1,你需要賣出 50 萬的股票去還款,讓帳上持股回到 100 萬、借款降到 50 萬。
也就是說,這筆股票是賣在市場最低的時候。之後若股市反彈,你已經少了這部分的部位。這種「低點強制出場」的操作,完全違反多數人的投資直覺,短期內更會重創你的信心。(延伸閱讀:再平衡是什麼?3 招懶人平衡術讓投資組合風險重回正軌) - 強大的心臟:雖然學術驗證這樣的方式可以提高報酬,並且降低順序風險,但是過程有如雲霄飛車,相當考驗人性。畢竟數學模型不會失眠,但你我都會。
歷史的警示:當諾貝爾獎得主遇上「黑天鵝」
光有理論還不夠,講一個歷史上最著名的諾貝爾獎得主「翻車」的極端案例。兩位諾貝爾經濟學獎得主,邁倫·修斯(Myron Scholes)與羅伯特·默頓(Robert C. Merton)在1990年代所領導的長期資本管理公司(LTCM),運用極高槓桿進行「無風險套利」。在模型試算中,他們破產的機率低到幾萬年才會發生一次。然而,1997年亞洲金融風暴延燒到1998年俄羅斯債務違約,引發了連鎖反應,這些「算不到」的黑天鵝讓LTCM在短短幾個月內損失了 46 億美元,最終宣告倒閉。(延伸閱讀:別在噱頭裡迷失目標:從市值型 ETF 優缺點看懂 0050、006208 與新一代 ETF 的差異)
顧問觀點:數學算得出來的,你未必撐得過去
生命週期投資法在學術上看似完美,但它最大的問題在於忽略了人性。數學模擬不會因為股市大跌50%而失眠,或是因為每個月的還款壓力而與另一半發生爭吵,但我們會。理論上最優的方案,不一定是實務上你能執行好的方案。
對於大多數理性踏實的人來說,與其在槓桿的邊緣試探自己的人性弱點,不如回歸真實的生活,透過全生涯資產模擬的視角,規劃出一條不必開槓桿、也能穩健達成財務自由的路徑。(延伸閱讀:能力-欲望=自由:讀《財富自由心理學》,找回理財與人生的定錨點)
與其等槓桿在你最不確定的時候替你做決定,不如先把自己的財務底線看清楚。如果你不急於速成,願意用踏實、穩健的理財計劃,創造屬於自己的財務幸福,歡迎與我們預約 30 分鐘免費財務規劃流程諮詢,我們會用專業的試算與深度的風險評估,為你的資產架起最穩健的防護網。
立即預約 30 分鐘線上流程諮詢
常見問題
Q1:生命週期投資法(Lifecycle Investing)的學術初衷是什麼?
這套理論是由耶魯大學教授提出的「時間分散化」策略。核心概念是年輕人雖然缺乏金融資產,但擁有龐大的「人力資本」(未來收入)。透過 2:1 的槓桿提前配置股市,可以讓一生的股票曝險金額平均分布,避免晚年才重倉投入導致風險過於集中。理論本身是為了「降低」一生財富的波動,而非追求高報酬。
Q2:為什麼生命週期投資法在現實中極其危險且難以執行?
最大的關鍵在於「貪念」與「再平衡」。通常開槓桿的人,不會只有2:1,而當市場暴跌時,為了維持固定槓桿比例,執行者必須在低點「賣出」資產償還貸款。此外,該理論假設人力資本像債券一樣穩定,但對於多數職涯有波動的人來說,一旦遇到景氣衰退導致收入下降,高槓桿會立刻引發財務危機。
Q3:專業財務顧問(IFA)如何看待生命週期投資法?
生命週期投資法在學術上是合理的,但它是一套對執行者「心理韌性」與「財務彈性」要求極高的策略。顧問的價值在於幫你過濾這些被過度簡化的資訊,判斷你是否真的具備承受風險的能力,並協助規劃一條「不必槓桿,也能自由」的踏實路徑。
為什麼選擇定方|個人/家庭財務規劃|案例分享