
在台灣科技業蓬勃發展、AI 紅利發酵的當下,工程師與高薪族群常被視為高收入的象徵。然而,頂著數百萬甚至上千萬年薪的光環背後,往往伴隨著高壓輪班、健康赤字,以及「賺得多、花得更多」的財務焦慮。定方財務顧問哲茗日前於《金錢餐酒館 Live》直播節目中,以實際輔導個案揭露高薪族群常陷入的理財盲點,並透過「生涯資產模擬表」展現如何擺脫用健康換錢的惡性循環。(延伸閱讀:年薪千萬為何仍感焦慮?高薪族夫妻衝動買房後,學會的財務掌控術)
洪哲茗,國際特許財務分析師CFA。出身理工科系,善於拆解金融商品、破除金融話術。不銷售金融商品,更能夠客觀分析商品優劣,目前已為超過百人進行財務規劃,歡迎了解顧問服務項目,了解如何為理財做最好的選擇!
高薪高壓族的集體困境:補償心理與薪資通膨的惡性循環
許多人以為高薪就能輕鬆實現財務自由,但在實務輔導經驗中,哲茗顧問指出高薪族常陷入三大惡性循環:隨著收入增加,消費水準也同步通膨;在極度繁忙下缺少規劃,容易產生補償心理而衝動花錢;為了填補隨之而來的財務缺口與高達 30% 至 40% 的高額稅負,只好繼續高壓加班,最終只能將所有困境簡化為「希望能早點退休」。
哲茗顧問在節目中感嘆:「衝動花錢可能會有某種紓壓或是補償心理的功能,但這只是讓自己掉入財務陷阱的循環中。」當高壓工作帶來的疲憊無法釋放,買車、高消費甚至衝動購屋,都可能成為財務缺口的起點。
實戰案例解析:衝動買下三千萬房,資產竟成負數?
節目中分享了一對科技業工程師夫妻的真實案例。兩人年薪高達千萬,卻在一次路過時「衝動買下三千多萬的房子」,導致頭期款與後續工程款瞬間掏空現金流,生涯資產模擬表直接轉為負數赤字。(延伸閱讀:從交付財務規劃報告到並肩執行,定方理財陪跑陪你走完全程)
面對這樣的突發狀況,哲茗顧問表示,顧問的第一時間反應難免會覺得「怎麼這麼衝動?」,但回到專業立場,最重要的仍是幫助客戶解決問題,並重新爬梳買房背後的真實需求。經過連續三年的動態追蹤試算,提供了兩大決策路徑:
- 方案一(開源): 保持現狀並保留舊屋,但夫妻倆每年需再多賺 200 萬元以填補缺口。
- 方案二(資產重置): 搬入新家後賣掉舊有「起家厝」,將資金轉入長期穩定投資。
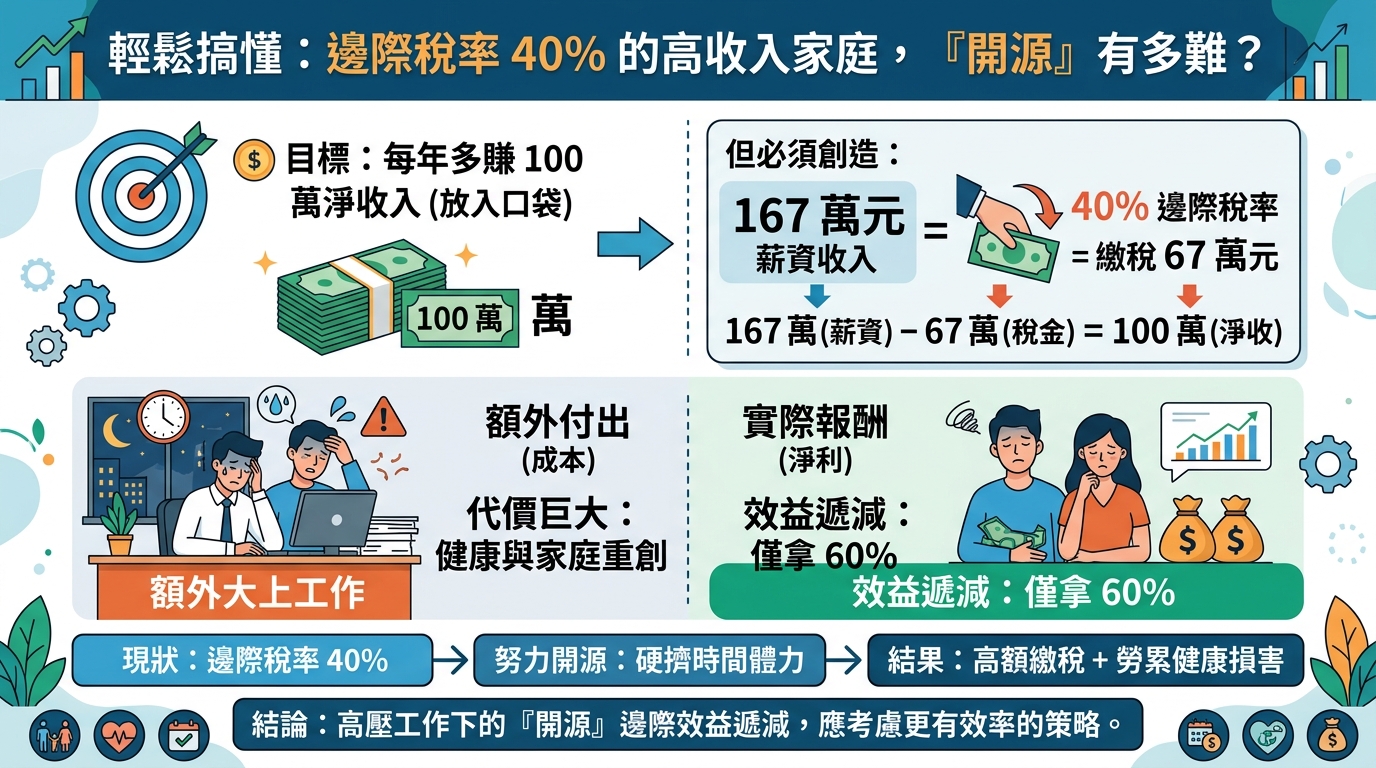
數據顯示,在最高稅率高達 40% 的情況下,想靠開源多賺 100 萬,實際上需要付出 166 萬的勞力成本;反觀節流與賣掉舊屋,能更有效率地彌平資產缺口,讓客戶不必再拿健康與陪伴家人的時間去硬碰硬。(延伸閱讀:客戶專訪|「不是賺更多,而是用更久。」當財務規劃成為五口之家的幸福靠山 )
從「捨不得賣」到「安心退休」:理財的核心是價值觀對話
許多客戶在面臨賣出「起家厝」時常陷入情感掙扎。哲茗顧問分享,陪伴客戶轉變的關鍵在於時間與實踐過程——當客戶真正搬入新家,並開始體會要再大幅增加薪資的現實困難度時,原本舊家的心理依戀便會隨之調整。
「理財規劃不是買某個投資工具或保單就完成,而是要跟自己、跟另一半對話:我們未來到底想過什麼樣的生活?」哲茗顧問強調,不管是退休地點、子女教育,還是房產去留,本質上都是「價值觀問題」,並沒有絕對的對錯。唯有透過生涯資產模擬,讓圖像與數字說話,才能讓人在安心的前提下,做出最適合自己的財務決策。(延伸閱讀:退休金缺口有多少?定期定額回推試算與「財務配速」策略)
想要了解更多關於理財規劃實務的內容嗎?歡迎前往觀看本集《金錢餐酒館 Live》完整直播內容!
為什麼選擇定方|個人/家庭財務規劃|案例分享